Zu hohe PKV‑Beiträge?
Wir prüfen, ob Sie heute weniger zahlen können, ohne auf wichtige Leistungen verzichten zu müssen.
- Prüfung Ihres bestehenden Tarifs beim eigenen Versicherer
- Beitrag, Leistung und Selbstbehalt schriftlich im Vergleich
- Persönlich beraten per Telefon, WhatsApp, Video oder vor Ort
Kostenloses Einsparpotenzial prüfen →
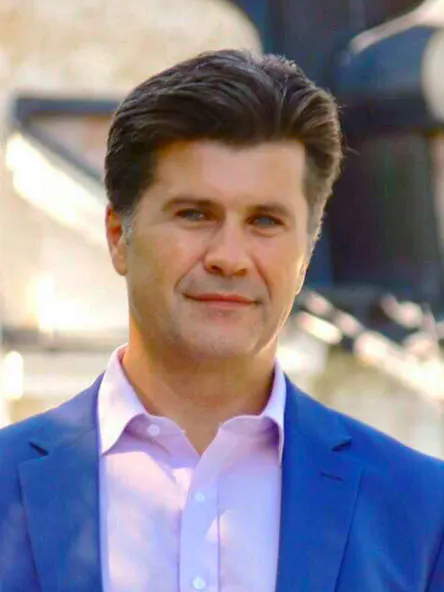 Ein fester AnsprechpartnerWigand Schäfer
Kostenloses Einsparpotenzial prüfen
Drei kurze Schritte, rund zwei Minuten
Ihr Tarif auf dem Prüfstand
Viele Versicherer haben Tarife im Angebot, die bei vergleichbarer Leistung weniger kosten. Von sich aus schlagen sie diese selten vor. Wir suchen sie für Sie heraus.
Bestehenden Tarif prüfen
Wir lesen Ihre Police und Bedingungen und halten fest, was Ihnen heute zusteht.
Beitrag und Leistung vergleichen
Die infrage kommenden Tarife Ihres Versicherers, Punkt für Punkt gegenübergestellt.
Änderungen offen zeigen
Jede Mehr- oder Minderleistung ist markiert. Sie sehen, was Sie gewinnen und was Sie aufgeben.
Persönlich beraten
Ein Ansprechpartner von der ersten Frage bis zur Umstellung, auf dem Weg, der Ihnen passt.
Einsparpotenzial beziffern
Sie erfahren, was ein Wechsel im Monat und auf die Jahre gerechnet ausmachen würde.
Was bleibt, was ändert sich?
Der Wechsel findet innerhalb Ihrer Versicherung statt. Was das konkret bedeutet, hängt vom Einzelfall ab. Diese Punkte prüfen wir immer.
Das bleibt
- Ihre Versicherungsgesellschaft
- Ihre Alterungsrückstellungen, sie werden auf den neuen Tarif angerechnet
- Erworbene Rechte aus der bisherigen Versicherungszeit
- Ihr Schutz ohne Unterbrechung
Das kann sich ändern
- Beitrag: Ziel ist ein niedrigerer Monatsbeitrag. Künftige Anpassungen bleiben möglich.
- Leistungen: einzelne Bausteine können besser oder schlechter sein als heute.
- Selbstbeteiligung: ein höherer Selbstbehalt senkt den Beitrag, kostet aber im Leistungsfall.
Darauf achten wir
- Mehrleistungen: dafür darf der Versicherer Gesundheitsfragen, Zuschläge oder Wartezeiten verlangen.
- Sonderfälle: Beihilfe-, Notlagen- oder Basistarif folgen eigenen Regeln.
- Ältere Tarife: der Wechsel in Unisex-Tarife kann Vor- und Nachteile haben.
Rechtsgrundlage ist § 204 Versicherungsvertragsgesetz. Wie sich ein Wechsel für Sie auswirkt, zeigt erst die Prüfung Ihres Vertrags. Mehr zum Tarifwechsel
In drei Schritten zu Ihrer Entscheidung
Bestehenden Tarif prüfen
Sie senden uns im Mini-Check wenige Angaben, später Ihre Police. Wir prüfen, welche Tarife Ihres Versicherers infrage kommen, und fragen die Beiträge an.
Unterschiede nachvollziehbar darstellen
Sie erhalten eine schriftliche Expertise: alter und neuer Tarif nebeneinander, mit Beitrag, Leistungen und Selbstbehalt. Wir gehen sie gemeinsam durch.
Informiert entscheiden
Sie entscheiden in Ruhe. Wenn Sie wechseln möchten, bereiten wir den Antrag vor und begleiten die Umstellung bis zur Bestätigung.
Was Mandanten durch den Tarifwechsel erreicht haben
Anonymisierte Fälle mit Beitrag vorher und nachher beim selben Versicherer.
- Versicherer
- […]
- Vorher
- [€]
- Nachher
- [€]
- Selbstbehalt
- [vorher/nachher]
- Jahr
- […]
- Versicherer
- […]
- Vorher
- [€]
- Nachher
- [€]
- Selbstbehalt
- [vorher/nachher]
- Jahr
- […]
- Versicherer
- […]
- Vorher
- [€]
- Nachher
- [€]
- Selbstbehalt
- [vorher/nachher]
- Jahr
- […]
[Freigegebene Kundenstimme mit Name/Initialen, z. B. aus dem Google-Unternehmensprofil]
Hier erscheinen nur tatsächliche, freigegebene Fälle und Kundenstimmen. Die Ersparnis ist in jedem Fall anders und hängt von Tarif, Alter, Versicherer und gewünschten Leistungen ab.
Berater aus Leidenschaft
„Mein Ziel ist es, mit Ihnen gemeinsam alt zu werden.“
Dafür muss Ihre private Krankenversicherung auch im Ruhestand bezahlbar bleiben. Wigand Schäfer weiß aus eigener Erfahrung, was eine schlechte Beratung kostet: Ein früherer Vermittler hat ihn die Rückstellungen aus 13 Versicherungsjahren gekostet. Heute sorgt er dafür, dass seinen Mandanten das nicht passiert.
- Fachwirt für Finanzberatung (IHK)
- Bankfachwirt (IHK)
- Fachberater für betriebliche Altersversorgung (FH)
- Generationenberater (IHK)
Sie wissen vorher, was die Beratung kostet
[Vergütungsmodell vom bisherigen Webauftritt übernommen, Bestätigung durch PKV-Lotse ausstehend]
Prüfung
Ersteinschätzung, Beratungsgespräch und schriftliche Expertise sind kostenlos und unverbindlich.
Honorar nur bei Umstellung
Erst wenn Sie wechseln und Ihr Versicherer annimmt, fällt einmalig ein Honorar an: das Neunfache der monatlichen Ersparnis. Bei 100 € weniger im Monat sind das 900 €.
Schriftlich vereinbart
Die Vergütung legen wir vor Beginn schriftlich fest. Steigt im neuen Tarif der Selbstbehalt, wird das beim Honorar berücksichtigt.
Antworten zum Tarifwechsel
Kann ich innerhalb meiner bestehenden PKV den Tarif wechseln?
Ja. Nach § 204 VVG können Sie grundsätzlich jederzeit in einen anderen Tarif Ihres Versicherers mit gleichartigem Versicherungsschutz wechseln. Der Versicherer muss den Wechsel annehmen. Er muss Ihnen aber nicht von sich aus den passendsten Tarif nennen.
Bleibt meine Versicherungsgesellschaft bestehen?
Ja. Beim Tarifwechsel nach § 204 VVG bleiben Sie bei Ihrem bisherigen Versicherer. Es ändert sich nur der Tarif innerhalb derselben Gesellschaft.
Was passiert mit meinen Alterungsrückstellungen?
Sie werden beim Wechsel innerhalb desselben Versicherers auf den neuen Tarif angerechnet. Bei einer Kündigung oder einem Wechsel zu einer anderen Gesellschaft gingen sie dagegen ganz oder größtenteils verloren.
Kann sich mein Leistungsumfang verändern?
Ja, das ist möglich. Ein neuer Tarif kann in einzelnen Punkten mehr oder weniger leisten, etwa bei Zahnersatz, Heilpraktiker oder Einbettzimmer. Deshalb vergleichen wir alten und neuen Tarif schriftlich und markieren jede Abweichung, bevor Sie entscheiden.
Muss ich eine Gesundheitsprüfung durchlaufen?
Für Leistungen, die Sie schon heute versichert haben, nicht. Enthält der neue Tarif Mehrleistungen, darf der Versicherer dafür eine Gesundheitsprüfung, einen Risikozuschlag oder eine Wartezeit verlangen. Sie können solche Mehrleistungen in der Regel auch ausschließen.
Wie hoch kann eine mögliche Ersparnis sein?
Das hängt von Ihrem Tarif, Ihrem Alter, Ihrem Versicherer und Ihren Leistungswünschen ab. Eine pauschale Zahl wäre unseriös. Nach der Prüfung sehen Sie schwarz auf weiß, welche Tarife infrage kommen und was sie kosten würden.
Welche Kosten entstehen?
Die Prüfung Ihres Tarifs ist kostenlos und unverbindlich. Ein Honorar fällt nach dem bisherigen Modell nur an, wenn Sie tatsächlich umstellen. Die genaue Höhe erfahren Sie vorab schriftlich. Details auf der Seite Honorar.
Wie verdient PKV-Lotse Geld?
Über ein Honorar, das nur bei einer erfolgreichen Umstellung fällig wird. Nach dem bisherigen Modell beträgt es einmalig das Neunfache der monatlichen Ersparnis. Sie wissen also vorher genau, was die Beratung kostet und was sie bringt.
Wie läuft die Beratung ab?
Sie senden uns wenige Angaben zu Ihrem Vertrag. Wir prüfen die infrage kommenden Tarife, fragen die Beiträge bei Ihrem Versicherer an und stellen Ihnen das Ergebnis schriftlich vor, am Telefon, per WhatsApp, Video, MS Teams oder persönlich in Seefeld. Dann entscheiden Sie.
Muss ich meinen Versicherer wechseln?
Nein. Der Tarifwechsel findet innerhalb Ihrer bestehenden Gesellschaft statt. Ein Wechsel zu einem anderen Versicherer ist für langjährig Versicherte meist nachteilig, weil Alterungsrückstellungen verloren gehen können.
Lieber direkt sprechen?
Wigand Schäfer beantwortet Ihre Fragen persönlich. Mo.–Fr. 10:00–18:00 Uhr.
08152 / 929 946 61 Mini-Check starten →Erst prüfen. Dann entscheiden.
Lassen Sie unverbindlich prüfen, welche Möglichkeiten Ihr bestehender PKV-Tarif bietet.
Jetzt Einsparpotenzial prüfen →